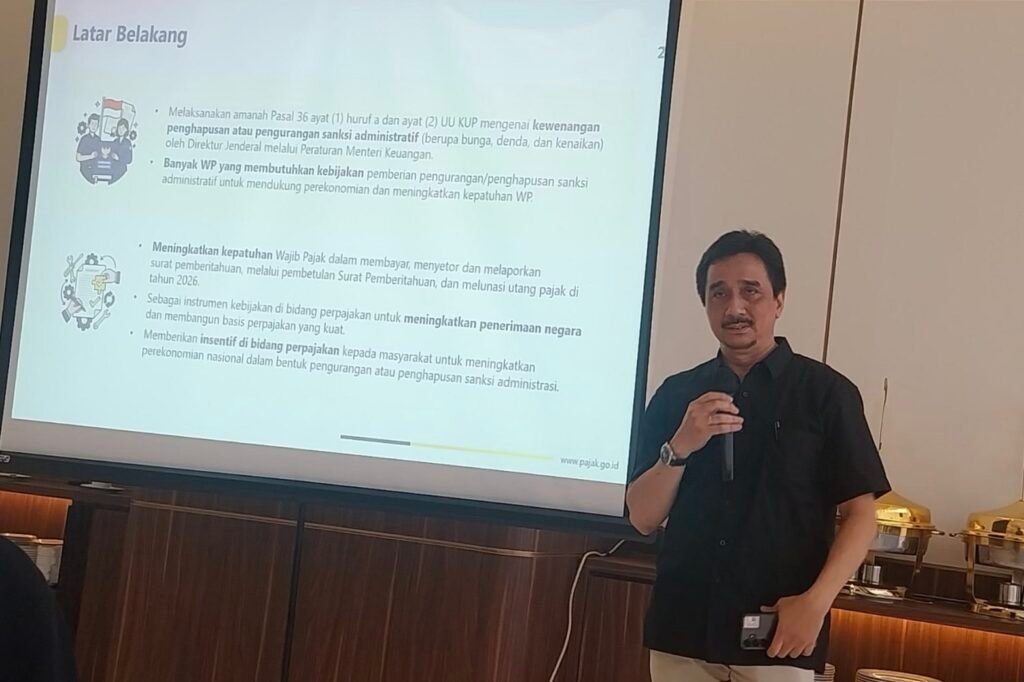
PAPARKAN: Abdul Muis, Penyuluh Kanwil DJP Jatim III, memaparkan program penghapusan dan pengurangan sanksi administrasi (PSA) perpajakan. (Foto: Eka Nurcahyo/Malang Post)
MALANG POST – Kanwil DJP Jawa Timur III menyosialisasikan program Pengurangan atau Penghapusan Sanksi Administratif (PSA) sesuai PMK Nomor 71 Tahun 2026 dalam Media Gathering di Atria Hotel Malang, Kamis (12/11/2026), menegaskan bahwa penghapusan hanya menyasar denda administrasi hingga 100 persen tanpa menghapus pokok pajak.
Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jawa Timur III gencar melakukan sosialisasi program Pengurangan atau Penghapusan Sanksi Administratif (PSA). Program tersebut bukan penghapusan pokok pajak bagi wajib pajak (WP).
Program ini merupakan tindak lanjut dari Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 tentang Perubahan atas PMK Nomor 118 Tahun 2024 mengenai Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan, serta Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Kepala Kanwil DJP Jawa Timur III, Paryan, menyampaikan bahwa kebijakan PSA merupakan salah satu upaya pemerintah untuk mendorong kepatuhan sukarela wajib pajak sekaligus memberikan kesempatan bagi WP yang memenuhi persyaratan untuk memperoleh pengurangan atau penghapusan sanksi administratif tertentu.
Kebijakan ini mencakup sanksi berupa bunga, denda, maupun kenaikan, dengan ketentuan dan persyaratan yang berbeda sesuai dengan jenis sanksi serta periode pemenuhan kewajiban perpajakan.
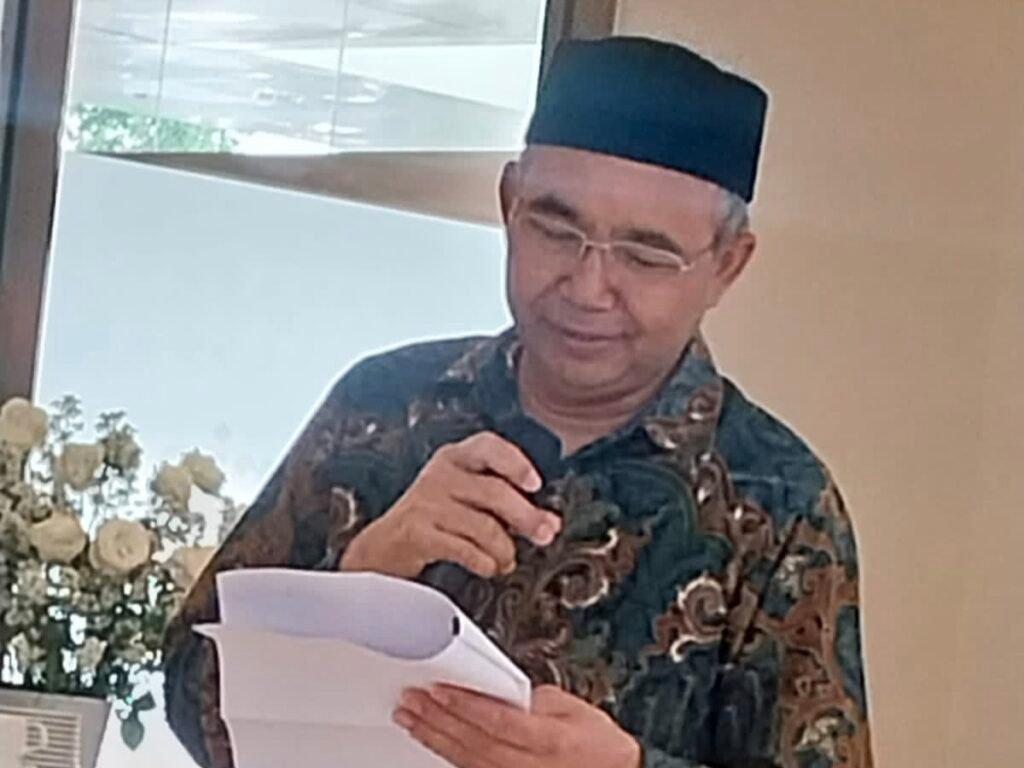
Paryan, Kepala Kanwil DJP Jatim III. (Foto: Eka Nurcahyo/Malang Post)
Melalui KEP-239/PJ/2026, DJP memberikan kesempatan kepada WP untuk memperoleh fasilitas pengurangan atau penghapusan sanksi administratif sesuai dengan ketentuan yang berlaku. Kebijakan itu tidak menghapus kewajiban pembayaran pokok pajak dan tidak berlaku secara otomatis bagi seluruh WP. Pemanfaatan fasilitas PSA tetap memerlukan pengajuan permohonan serta pemenuhan persyaratan administratif dan ketentuan pembayaran atau pelaporan sesuai dengan jenis sanksi yang dimohonkan.
”Ini adalah wujud nyata dari upaya pemerintah menghadirkan keadilan, sekaligus membuka kesempatan bagi wajib pajak yang memenuhi syarat untuk meringankan beban sanksi administratif mereka. Namun, kebijakan ini tidak akan berjalan optimal jika masyarakat tidak memahaminya secara utuh, terutama mengenai syarat dan batas waktu pelaksanaannya yang berbeda-beda untuk tiap jenis sanksi,” ujar Paryan kepada para jurnalis dalam Media Gathering dan Edukasi Perpajakan bertema “Dari Regulasi ke Redaksi” di Atria Hotel Malang, Kamis (12/11/2026).
Dalam kegiatan ini, Penyuluh Pajak Kanwil DJP Jawa Timur III, Abdul Muis dan Anas Agung, memberikan pemaparan mengenai pokok-pokok perubahan ketentuan dalam PMK Nomor 71 Tahun 2026 serta mekanisme pelaksanaan program PSA berdasarkan KEP-239/PJ/2026. Materi yang disampaikan meliputi ruang lingkup sanksi administratif, persyaratan permohonan, besaran pengurangan, batas waktu pemanfaatan fasilitas, serta ilustrasi penerapannya dalam berbagai kondisi perpajakan.
Ditegaskannya, dalam program ini yang dihapus bukan pokok pajak, melainkan sanksi administrasinya. Jika pokok pajak yang terkena sanksi administrasi telah dibayar dengan batas waktu sampai dengan 31 Desember 2026, WP mendapatkan penghapusan total sanksi administrasi. Jika pokok pajak itu dibayar pada periode Januari 2027 sampai dengan 31 Maret 2027, WP mendapat potongan 50 persen dari sanksi administrasi terutang.
”Jika pokok pajak terutang dilunasi hingga 30 Juni 2027, WP hanya mendapat potongan 25 persen dari denda sanksi administrasi itu. Jika pembayaran pokoknya di atas Juni 2027, WP tidak mendapat hak program PSA ini,” ujar Anas.
Untuk WP yang telah menyampaikan Surat Pemberitahuan (SPT) Tahunan, tetapi pembayaran pokok pajaknya terlambat—misalnya baru Agustus 2026 pokok pajaknya dibayar lunas—WP akan mendapat potongan sanksi administrasi 90 persen jika besaran sanksi itu dibayar hingga 31 Desember 2026. Namun, jika dibayar hingga 30 Juni 2027, WP hanya mendapat potongan 25 persen.
”Potongan 100 persen sanksi administrasi juga berlaku jika pelunasan pokok pajak dilakukan paling lambat sebulan setelah SPT terbit. Potongan 50 persen berlaku jika pelunasan pokok pajak dilakukan setelah sebulan atau paling lambat dua bulan setelah SPT terbit. Adapun potongan 25 persen didapat jika pembayaran pokok pajak dilakukan setelah dua bulan sejak SPT terbit,” jelasnya.
Menurut Abdul Muis, ada tiga jalur untuk memanfaatkan program PSA ini, yakni melalui sistem Coretax, datang langsung ke Kantor Pelayanan Pajak (KPP), atau mengirim berkas ke KPP melalui pos.
”Bedanya dengan program pajak daerah seperti pajak kendaraan bermotor atau Pajak Bumi dan Bangunan (PBB) perdesaan dan perkotaan, untuk program PSA ini wajib pajak harus mengajukan surat permohonan dengan menyertakan persyaratan sesuai dengan ketentuan,” jelasnya.
Saat ditanya mengenai jumlah WP yang menunggak pokok pajak berikut sanksi administrasi serta besarannya, Paryan mengaku tidak hafal. Namun, mayoritas berasal dari WP badan. Hingga kini, capaian penerimaan pajak Kanwil DJP Jawa Timur III sudah mencapai sekitar 72 persen dari target.
Selain pemaparan materi, kegiatan ini juga menghadirkan sesi diskusi dan tanya jawab untuk memberikan kesempatan kepada insan media memperoleh penjelasan lebih lanjut mengenai implementasi kebijakan ini. Melalui forum ini, Kepala Bidang Penyuluhan, Pelayanan, dan Hubungan Masyarakat (P2Humas) Kanwil DJP Jawa Timur III, Budi Harjanto, berharap informasi perpajakan yang bersifat teknis dapat diterjemahkan menjadi pemberitaan yang objektif, berimbang, dan edukatif sehingga memberikan pemahaman yang lebih luas kepada masyarakat. (Eka Nurcahyo/Ra Indrata)
Baca Juga:
![Ikuti Wawancara Monev KIP 2026, Wabup Lathifah Shohib Tegaskan Transparansi sebagai Budaya Kerja]()
Ikuti Wawancara Monev KIP 2026, Wabup Lathifah Shohib Tegaskan Transparansi sebagai Budaya Kerja
![Terpaksa Duduk di Trotoar Tepi Jalan, Pengguna Transjatim Rute Kepanjen–Malang Minta Halte Segera Di...]()
Terpaksa Duduk di Trotoar Tepi Jalan, Pengguna Transjatim Rute Kepanjen–Malang Minta Halte Segera Di...
![Beras SPHP Rp58 Ribu hingga Gula Rp14.500! Pemkab Malang Usulkan 33 Kali Gerakan Pangan Murah Tahun ...]()
Beras SPHP Rp58 Ribu hingga Gula Rp14.500! Pemkab Malang Usulkan 33 Kali Gerakan Pangan Murah Tahun ...
![Optimalkan Analisis Big Data Wisatawan, Kota Batu Sabet Juara 1 Best Innovative Marketing]()
Optimalkan Analisis Big Data Wisatawan, Kota Batu Sabet Juara 1 Best Innovative Marketing